
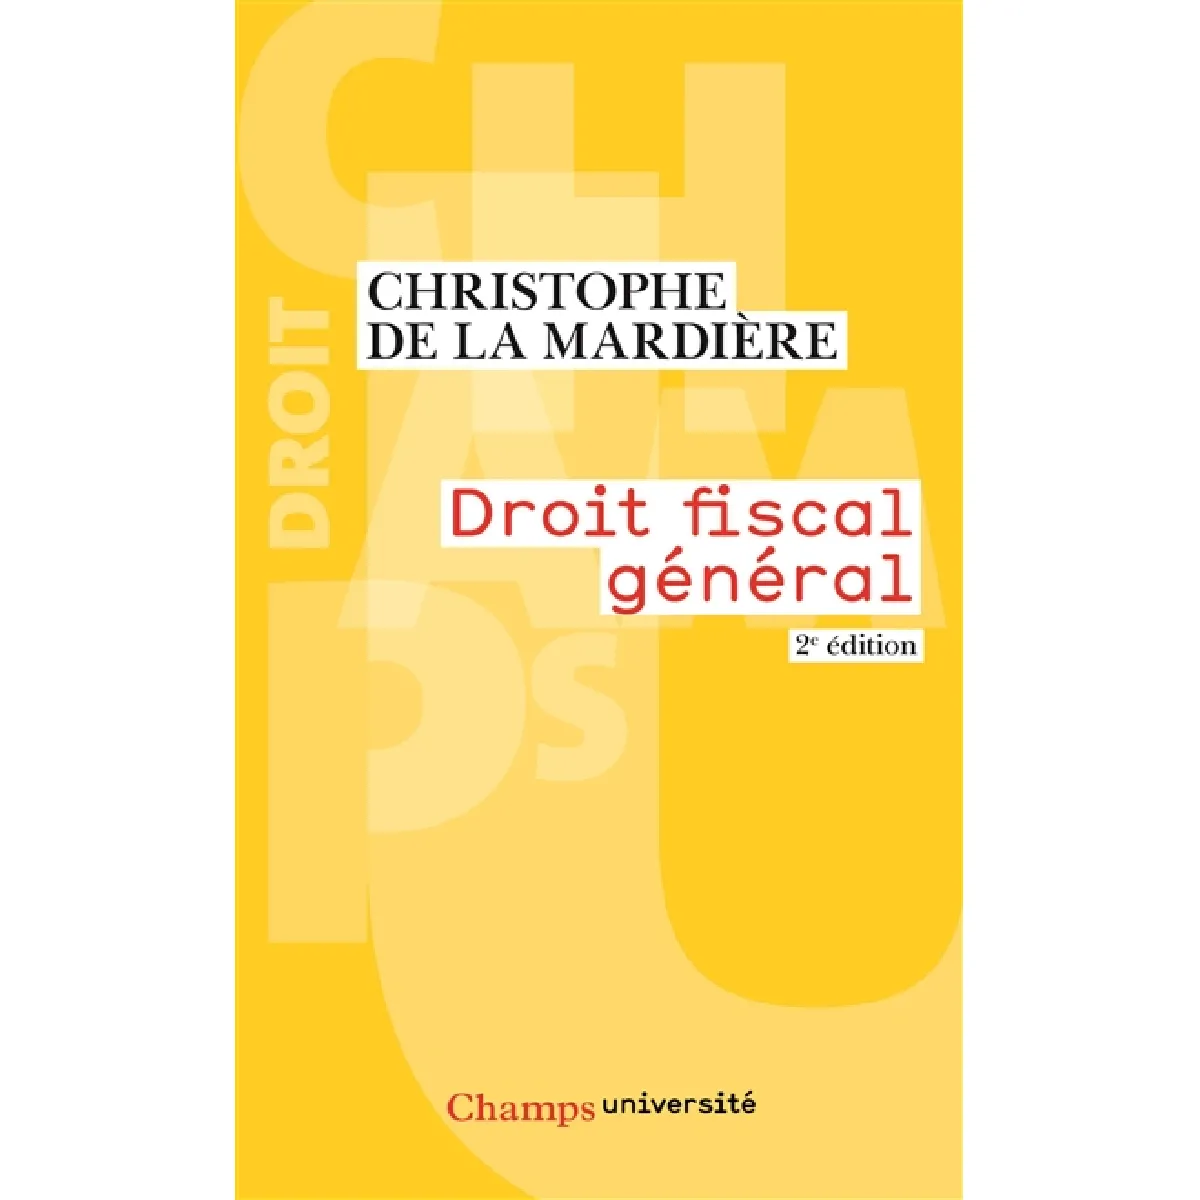
Quatrième de couverture : Droit fiscal général 2e édition Ce manuel est destiné aux étudiants en droit et AES (licence 2e ou 3e année), à ceux des IEP, ainsi qu'aux candidats aux concours administratifs. Ne nécessitant pas de connaissances juridiques préalables, il est également accessible à toute personne souhaitant s'initier à la fiscalité. L'ouvrage commence par poser les notions essentielles du droit fiscal, ce que l'on appelle la théorie générale de l'impôt. La compréhension des règles fiscales suppose ensuite de connaître les implications économiques et sociologiques de l'impôt. L'étude du système fiscal (première partie), soit celle des principales impositions existant en France, consiste à « déballer le matériel ». L'examen des sources du droit fiscal (deuxième partie) permet d'en lire le mode d'emploi. En effet, remonter à la source d'un droit revient à classer ses règles par catégories, afin de déterminer leur valeur respective et de savoir comment les utiliser. Que faire, enfin, en cas de panne, de problème ? Les plus grandes difficultés, dans le domaine de l'impôt, naissent du contrôle fiscal. Le contentieux, autrement dit le procès fiscal, a pour objet de les résoudre. Contrôle et contentieux appartiennent à la procédure fiscale (troisième partie).
Biographie de l'auteur : Christophe de la Mardière, agrégé des facultés de droit, est professeur du Conservatoire national des arts et métiers (CNAM), titulaire de la chaire de fiscalité des entreprises. Il a été inspecteur des impôts et membre du comité de l'abus de droit fiscal.
Commentaire